Dette publique : le débat continue
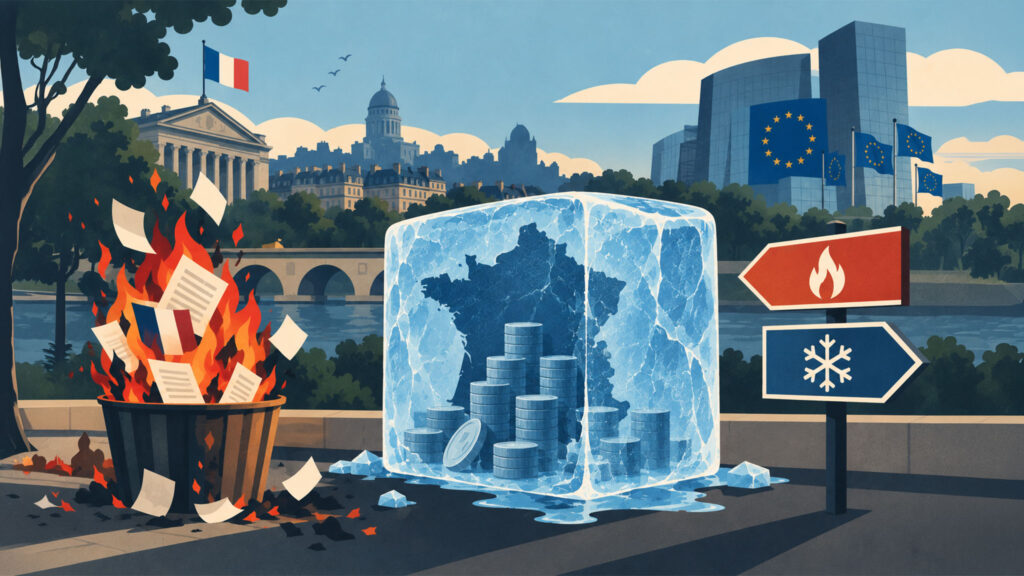
La dette de la France, faut-il la « foutre au feu » ou la « mettre au congélateur » ? Depuis que Jean-Luc Mélenchon a mis cette idée sur la table, les économistes de tous bords fulminent. Compte rendu des débats par Bernard Marx.
Voilà deux semaines que le candidat insoumis a lancé le débat sur la dette publique française et les arguments et contre-arguments fusent. Dans leurs contributions, nos prix Nobel (masculins) Jean Tirole (sur France Inter) et Philippe Aghion (dans Marianne) n’ont pas honoré leur réputation scientifique : « Annuler la dette dans le meilleur des cas ne changerait rien. Et dans le pire serait contraire aux traités et signifierait que la France devrait sortir de la zone euro », a dit Jean Tirole. Même son de cloche coté Philippe Aghion : « M. Mélenchon a l’intention d’annuler la dette publique française détenue par la BCE. Il va appauvrir tout le monde, à commencer par les classes populaires. La réaction immédiate de la BCE sera d’annoncer qu’elle n’achètera plus jamais de titres français. Par suite, les vrais prêteurs non plus ne souscriront plus aux émissions de dette françaises. On tombera en faillite, tout le monde s’appauvrira, et ceux qui en souffriront le plus seront évidemment les classes populaires. »
Il faut donc le répéter : la proposition n’est pas une annulation mais une congélation, comme l’a réexpliqué Matthieu Pigasse : « On peut la transformer en dette perpétuelle à taux nul ou très faible (la »congeler »), c’est-à-dire la transformer en une dette dont le capital n’est jamais remboursé et qui reste au bilan de la banque centrale. Pour l’État, l’effet est équivalent : il n’a plus à rembourser le principal ni à refinancer cette dette à échéance. Elle existe encore comptablement dans le second cas, mais elle ne vient plus alimenter ses besoins futurs de financement. C’est précisément l’intérêt d’une dette perpétuelle : supprimer le risque de refinancement, desserrer la contrainte budgétaire et libérer des marges de manœuvre pour financer l’investissement, la transition écologique et les services publics, plutôt que d’organiser l’austérité autour d’un stock de dette ! Ce n’est ni une invention ni une absurdité : la dette perpétuelle est un instrument financier parfaitement connu. La BCE elle-même a publié des études sur le sujet. Le débat ne porte donc pas sur le verbe (annuler, geler, rendre perpétuel), mais sur une question politique : doit-on utiliser notre souveraineté monétaire pour redonner des marges de manœuvre aux Etats et financer nos priorités collectives ? La monnaie est un outil, à nous de décider à quoi il doit servir. »
La proposition ne concerne pas la seule dette publique française mais « la part de la dette publique française et européenne détenue par la BCE », a redit Jean-Luc Mélenchon, acceptant par la même que la décision ne saurait être prise unilatéralement par le gouvernement français mais qu’elle suppose un accord au niveau de la zone euro.
Interdit et dangereux ?
Selon Joachim Nagel, président de la Bundesbank : « Aucune banque centrale de l’Eurosystème – ni la BCE – n’a le droit d’annuler la dette d’un Etat. Cela constituerait un financement monétaire des gouvernements, ce qui est interdit par les traités européens… Une telle mesure ouvrirait une boîte de Pandore ». Pouvant mener à terme à l’hyperinflation ajoute le journaliste Eric Albert qui a soigneusement fermé les guillemets avant de l’écrire.
Réponse de Jean-Luc Mélenchon : « Ni la congélation ni la mise au feu ne sont donc interdites. L’argument juridique avancé par le président de la Bundesbank ne tient pas […] La Cour européenne a déjà validé une interprétation de l’article 123 qui limite la définition du »financement monétaire » des États par le banquier central au seul prêt direct. De plus, je récuse encore l’argument en rappelant que ce fameux article ne précise pas ce que la BCE a le droit de faire ou de ne pas faire avec des titres de dettes déjà dans ses coffres… »
Les taux d’intérêt montent pour tout le monde. Le cas de la France n’est pas isolé. D’ailleurs, sur un an, le taux d’intérêt de la dette allemande a augmenté autant que celui de la dette française. Il y a donc un intérêt commun à trouver une méthode pour se protéger de la hausse des taux et les faire baisser. La congélation de la dette détenue par la banque centrale en est une évidente puisqu’elle allégerait l’État allemand du poids de devoir refinancer auprès des marchés un quart de sa dette et l’État français d’un cinquième de la sienne. Nous éviterions alors le déclenchement d’un effet « boule de neige » qui arrive lorsqu’un pays doit réemprunter pour faire rouler sa dette à un taux de plus en plus élevé. Les marges de manœuvre ainsi gagnées et le danger d’un emballement de la dette ainsi écarté, les taux d’intérêt devraient logiquement baisser.
Un levier très insuffisant ?
La hausse des taux sur les emprunts publics est durable compte tenu de l’inflation, de l’ampleur du déficit public des États-Unis et de l’appétit financier des géants de l’IA. Du moins tant que cela ne se transforme pas en crise financière internationale majeure. Mais selon Xavier Ragot, cela touche la France plus que d’autres du fait de l’ampleur de sa dette et de son déficit public. Le déficit structurel des finances publiques (c’est-à-dire une fois payées les intérêts sur la dette, est de 3% du PIB). Il est supérieur à la croissance et à celui des autres pays européens. « Il faut chaque année 10 milliards d’euros en plus pour payer les intérêts de la dette », dit-il. La congélation de moins de 20% de la dette publique ne suffira pas à se soustraire au poids et à la pression des marchés financiers. Il faut en fait s’y soumettre et réduire les déficits. Et si l’on veut augmenter les investissements pour le climat, la défense, il n’y a pas d’autres solutions que de baisser les dépenses de consommation publique selon lui ( en clair les dépenses de la protection sociale).
Les données avancées par Xavier Ragot ne sont pas contestables. Mais les réponses le sont. Il y a des alternatives. La congélation de la dette publique et européenne en fait partie. Mais elles ne sont pas les seules, ni forcément les plus décisives à mettre en œuvre.
Il y a d’abord l’enjeu du budget. Bataille éminemment politique où le Nouveau Front populaire avait réussi en 2024, à enclencher une bataille des idées (notamment sur les aides publiques liées à la politique de l’offre), sinon à obtenir des résultats concrets. L’économiste Anne-Laure Delatte reprend en quelque sorte ce flambeau dans le livre Riches ensemble, à paraître cette semaine. Cela infusera-t-il dans le débat présidentiel, face aux 125 milliards d’économies demandées par le Medef et déjà inscrits à son programme par Marine Le Pen.
Et il y a l’enjeu du système financier dans son ensemble et de la création d’un pôle public bancaire et financier.
INTERLUDE TECHNIQUE – C’est quoi un pôle public bancaire ?
Dans son livre Mélenchonomics paru au début de ce mois, Éric Berr explique pourquoi il faut un pôle public bancaire. Mais il n’expose pas en quoi cela consisterait. Pour s’en faire une idée et pouvoir en débattre, je conseille un article de Denis Durand sur le site de la revue Économie et Politique : « Le pôle financier public en dix questions ». L’article date de novembre 2025 et concerne le besoin de financement pour les services publics. Mais il vaut aussi, me semble-t-il, pour la transition écologique. La revue Économie et Politique est associée au Parti communiste. La proposition de création d’un pôle financier public fait partie de ses propositions. Qu’en fera le candidat Fabien Roussel ?
Fin de l’interlude technique
La face cachée de l’iceberg : le pôle financier public
La « mise au frigo » de la partie de la dette publique détenue par la BCE permettra de desserrer l’étreinte des marchés financiers. Mais provisoirement, si ses pouvoirs, ses règles et ses critères continuent de prévaloir sur les financements. Or les besoins d’investissements pour la bifurcation écologique, l’école, l’université, la formation, la recherche, la santé… se chiffrent en centaines de milliards d’euros. Vu l’ampleur des besoins il est impossible de recourir seulement aux impôts mais au crédit et à l’emprunt. Mais si les marchés financiers imposent leurs règles et leurs critères sur les financements, cela se fera à des conditions qui rendra les bienfaits inaccessibles pour le plus grand nombre. C’est pourquoi l’avènement d’un pôle public bancaire est réclamé par les économistes signataires de la tribune soutenant la proposition de Jean-Luc Mélenchon.
C’est une transformation qui est encore plus indispensable que la mise au frigo. Même si évidemment l’une ne s’oppose pas à l’autre. Et faisable. Plus de la moitié de la dette publique est aux mains d’investisseurs étrangers. Mais globalement la France n’est pas dépendante de l’extérieur. La balance des paiements est quasiment à l’équilibre.
Pierre Khalfa dans Regards ou Frédéric Lordon sur son blog le disent chacun à sa façon. Selon ce dernier avant que ne joue la pression des marchés financiers via les taux d’endettement sur la dette publique, un gouvernement de gauche aura « un peu de temps seulement. Pour poser au plus vite un acte de recréation des institutions de souveraineté financière. C’est-à-dire de découpler son financement des marchés. C’est bien le projet qui était, mais en creux, dans la tribune des économistes, il s’agit maintenant de lui donner son plein. »
Avec sa proposition de « mise au frigo », Jean-Luc Mélenchon a mis le pied dans la porte de la politique économique thatchérienne où le débat de l’élection présidentielle devait s’enfermer. Mais s’il reste cantonné à cette seule question, il est à craindre que cela soit provisoire et que la porte ne se referme.
Cher Bernard Marx,
Ton article pose la bonne question en passant de la dette à la domination financière. Mais je crois que le débat permet aussi de distinguer deux stratégies.
LFI pose la nécessité de desserrer la contrainte financière de l’État, notamment par la BCE. C’est une rupture importante. Mais elle ne suffit pas : si les critères du crédit, de l’investissement et de la production restent ceux du capital, la contrainte peut se reconstituer ailleurs.
C’est là que la proposition du PCF, présenté par l’économiste Denis Durand notamment, du pôle financier public me paraît particulièrement stratégique. En effet, avec la Caisse des dépôts et consignations ( qui a une licence bancaire), la BPI, mais aussi la Banque postale et un fonds d’avances de 500 milliards d’euros pour un plan quinquennal de cinq ans (2027-2032), il s’agit de commencer à agir avec des leviers existants, en orientant le crédit vers l’emploi, la formation, la réindustrialisation et la transition écologique, avec de nouveaux pouvoirs pour les salariés et les citoyens. Denis Durand montre même comment des crédits à taux nul ou réduit peuvent être mobilisés dès maintenant.
La différence est donc moins « rupture contre réforme » que rupture institutionnelle ou conquête progressive des pouvoirs économiques qui rendent la rupture effective.
L’article 123 fait partie du rapport de forces européen : ses règles peuvent être combattues et transformées. Mais pourquoi attendre d’avoir gagné ce rapport de forces pour commencer à construire, en France, les outils qui permettront de le gagner ? Le PCF met donc en débat une solution opérationnelle immédiate pour engager une bifurcation.
Libérer l’État de la finance est nécessaire, comme le propose LFI. Mais donner aux travailleurs et à la puissance publique des pouvoirs sur le crédit, l’investissement et la production est indispensable. C’est là que je vois la force opérationnelle de la démarche du PCF qui va plus loin pour éviter les échecs du réformisme social-démocrate.
Les belles paroles de Mitterrand, Jospin et Hollande ; comme avant de Millerrand, Blum et Mollet ; n’ont pas empêcher les pauses puis les parenthèses et les contre-réformes.
Fraternellement et encore merci pour ta solide analyse et d’ouvrir un débat utile ici.
Sur la dette, Rocard va plus loin que Mélenchon !
https://www.youtube.com/watch?v=y99HMX03Dlg&t=12s
Cher Toto,
Je ne pense pas. Sa proposition de 2012 reste une réforme du circuit de financement à l’intérieur de l’architecture européenne, alors que Jean-Luc Mélenchon pose aujourd’hui une confrontation beaucoup plus explicite avec cette architecture. Rocard précurseur du social-libéralisme est plus à droite que Jean-Luc Mélenchon tribun radical social populiste.
L’interview de Michel Rocard date de janvier 2012, au cœur de la crise des dettes souveraines européennes. Avec Pierre Larrouturou (Nouvelle Donne ; formation issue de la social-démocratie), Rocard part d’un constat très concret : après avoir prêté aux banques américaines à des taux quasi nuls pour éviter l’effondrement du système financier en 2008, on laisse des États européens emprunter à 6, 7, 8 ou 9 % (cf. Grèce). Leur proposition est alors de faire financer les États à très bas taux en passant par des organismes publics comme la Banque européenne d’investissement ou la Caisse des dépôts, grâce à la BCE. Et ils affirment explicitement qu’il n’est même pas nécessaire de modifier les traités pour le faire.
Il y a donc un paradoxe politique assez savoureux : sur ce point précis, le social-démocrate Rocard va effectivement plus loin que la proposition actuelle de Jean-Luc Mélenchon, non pas parce qu’il serait devenu communiste ou simplement social populiste, mais parce qu’il s’attaque au circuit de financement et au pouvoir des taux d’intérêt sur les États.
Jean-Luc Mélenchon propose aujourd’hui d’annuler les titres correspondant à environ 18 % de la dette française détenue par la Banque de France pour le compte de l’Eurosystème. C’est une mesure qui pose une vraie question et qui affronte effectivement les règles européennes (article 123 TFUE) : le président de la Bundesbank vient de la déclarer contraire aux traités. Mais même en admettant l’annulation, une question demeure : qui contrôle ensuite le crédit, l’investissement et le financement de l’économie ?
Pour en revenir à Rocard, sa proposition a aussi été rejetée au nom de l’article 123 du TFUE. Cette proposition réformiste s’entend. Mais, elle n’a pas prospéré à l’époque car la BCE ne finance pas les Etats : c’est comme l’arlésienne de l’Europe sociale… C’est pour cela que Pigasse, le social-libéral, est favorable à cette idée de LFI mais qui ne pourra pas aboutir. Pour être précis, à l’époque en septembre 2012, Mario Draghi a annoncé en contre-feux le programme OMT, par lequel la BCE s’est déclarée prête à acheter potentiellement sans limite prédéfinie des obligations souveraines à court terme sous conditions. Cela a fortement contribué à faire baisser les écarts de taux. Mais, ce n’est pas la proposition de Rocard qui voulait refinancer directement la dette ancienne à un coût quasi nul en utilisant des organismes publics de crédit comme intermédiaires. L’OMT est un mécanisme d’intervention sur le marché secondaire, conditionné à un programme d’assistance européen. Ce n’est donc pas du tout la même logique que celle des réformistes.
Réduire le problème à « annuler la dette » ou à « sortir de l’euro » ne suffit pas. Le problème matérialiste est de comprendre comment le pouvoir du capital s’exerce à travers le crédit, la monnaie, les banques et les marchés financiers, puis comment on le renverse. Et c’est précisément là que les propositions du PCF ont une profondeur qu’on leur reconnaît trop rarement. Depuis longtemps, il a analysé la dépendance de l’État aux marchés financiers, a proposé de sortir progressivement la dette de cette dépendance et de défendre un pôle bancaire public permettant un crédit sélectif, à taux fortement abaissé voire nul, orienté vers la reconquête de notre base productive et bien sûr la transition écologique.
Autrement dit, la question n’est pas seulement : « combien de milliards de dette peut-on effacer ? »
Elle est : « qui décide de l’utilisation de l’argent et du crédit ? » C’est ici que le matérialisme historique nous oblige à aller plus loin que le débat technique sur la dette, sauf à tomber dans l’économisme. La dette est une forme financière ; derrière elle se trouvent des rapports de propriété, de production et de pouvoir.
Alors oui, merci Toto pour le lien et la référence à Michel Rocard, homme du PSU et de la seconde gauche qui fut un premier ministre gestionnaire du PS de 1988 à 1991. Elle mérite d’être discutée. Mais elle nous conduit précisément à poser une question beaucoup plus radicale que « Rocard ou Mélenchon ? », comment retirer durablement au capital son pouvoir sur le crédit et l’investissement et le placer au service de celles et ceux qui travaillent et produisent ! D’autant qu’il faut recontextualiser 2012. Rocard n’est pas le plus radical à l’époque, comme aujourd’hui, dans la mesure où Larrouturou devrait, en toute bonne logique, s’inscrire dans la primaire du Pôle Socialiste avec le PS/PP/Debout! etc.